
شرکتی که فعالیت اقتصادی خود را شروع نکرده یا برای مدتی متوقف کرده است، نباید پرونده مالیاتی خود را بدون پیگیری رها کند. عدم فعالیت شرکت به تنهایی تکلیف ارسال اظهارنامه اشخاص حقوقی را از بین نمیبرد و نامه عدم فعالیت نیز جایگزین اظهارنامه سالانه نیست.
نداشتن فروش لزوماً به معنای نداشتن رویداد مالی نیست. شرکت ممکن است هنوز مشتری نداشته باشد، اما سرمایه، موجودی بانک، اجاره، هزینه ثبت یا بدهی داشته باشد. این اطلاعات باید مطابق واقع در حسابها و اظهارنامه منعکس شوند. برای اعلام درست وضعیت شرکت، ابتدا باید مشخص کنید در چه بازهای فعالیت نداشتهاید، چه رویدادهای مالی اتفاق افتادهاند و کدام تکالیف مالیاتی و بیمهای همچنان برقرار هستند. در این مقاله از سیستم حسابداری محک، به بررسی صفر تا صد عدم فعالیت میپردازیم. با ما همراه باشید.
عدم فعالیت شرکت یعنی چه؟
عدم فعالیت شرکت در کاربرد مالیاتی، به وضعیتی اشاره دارد که شرکت در یک بازه مشخص، فعالیت اقتصادی مورد ادعای خود را انجام نداده است. این وضعیت باید با مدارک شرکت، اطلاعات مالی و سوابق معاملات سازگار باشد.
با این حال، عبارت «هیچ فعالیتی نداشتهایم» ممکن است برای مدیر شرکت و حسابدار معنای متفاوتی داشته باشد. مدیر ممکن است منظورش نداشتن فروش باشد، در حالی که شرکت برای آماده سازی دفتر، خرید تجهیزات یا پرداخت حقوق هزینه کرده است.
بنابراین، پیش از تنظیم نامه یا تکمیل اظهارنامه باید میان وضعیتهای مختلف شرکت تفاوت قائل شوید.
| وضعیت شرکت | برداشت درست |
|---|---|
| هیچ فروشی نداشته، اما خرید و هزینه داشته است. | فروش صفر است؛ تمام اطلاعات مالی صفر نیست. |
| فعالیت داشته، اما زیان کرده است. | شرکت فعال و زیان ده است. |
| فروش انجام داده، اما هنوز وجه آن را نگرفته است. | نداشتن دریافت نقدی به معنای عدم فعالیت نیست. |
| فعالیت عملیاتی نداشته، اما سرمایه و مانده بانک دارد. | ماندههای مالی باید حفظ و گزارش شوند. |
| بخشی از سال فعال بوده و سپس تعطیل شده است. | نمیتوان کل سال را بدون فعالیت اعلام کرد. |
| فعالیتی نداشته، اما طلب سال قبل را وصول کرده است. | وصول طلب باید ثبت و منشأ آن توضیح داده شود. |
معیار تشخیص، وضعیت واقعی شرکت است؛ نه فقط تعداد فاکتورهای فروش یا موجودی حساب بانکی.
کدام شرکتها ممکن است فعالیت نداشته باشند؟
شروع نشدن عملیات پس از ثبت شرکت، انتظار برای دریافت مجوز، توقف پروژهها، اختلاف میان شرکا یا تعطیلی موقت میتواند باعث توقف فعالیت شود.
شروع نشدن عملیات
ممکن است شرکت ثبت شده باشد، اما هنوز فعالیت اصلی، فروش یا ارائه خدمات خود را آغاز نکرده باشد.
انتظار برای دریافت مجوز
شرکت ممکن است تا زمان دریافت مجوز تخصصی امکان آغاز فعالیت عملیاتی خود را نداشته باشد.
توقف پروژهها
پایان پروژههای قبلی و نبود قرارداد جدید ممکن است فعالیت عملیاتی مجموعه را برای مدتی متوقف کند.
اختلاف میان شرکا
اختلاف مدیریتی یا توقف تصمیم گیری ممکن است باعث شود شرکت برای یک دوره فعالیت اقتصادی نداشته باشد.
دلیل توقف به تنهایی برای اثبات عدم فعالیت کافی نیست. برای مثال، یک شرکت پیمانکاری ممکن است پروژه جدیدی نداشته باشد، اما همچنان بابت پروژه قبلی صورت وضعیت صادر کند یا به پیمانکار جزء پرداخت داشته باشد. تازه تاسیس بودن شرکت نیز به معنای نبود تمام رویدادهای مالی نیست. سرمایه اولیه، هزینههای تاسیس و خرید تجهیزات باید بررسی شوند؛ حتی اگر فعالیت اصلی شرکت هنوز شروع نشده باشد. برای ارزیابی وضعیت، هم فعالیت عملیاتی و هم رویدادهای مالی شرکت را بررسی کنید. نداشتن پروژه یا مشتری جدید، لزوماً به معنی صفر بودن تمام حسابها نیست.
تفاوت نامه عدم فعالیت، اظهارنامه و اعلام توقف چیست؟
نامه عدم فعالیت، اظهارنامه مالیاتی، اعلام توقف در سامانه مودیان و اعلام تعطیلی کارگاه به تامین اجتماعی، کاربرد یکسانی ندارند و نباید جایگزین یکدیگر در نظر گرفته شوند.
| اقدام | کاربرد | نکته مهم |
|---|---|---|
| نامه عدم فعالیت | توضیح مکتوب وضعیت شرکت برای یک بازه مشخص | به تنهایی جای اظهارنامه را نمیگیرد. |
| اظهارنامه مالیاتی عملکرد | گزارش اطلاعات مالی سال مربوط | باید با اسناد و مانده حسابها سازگار باشد. |
| اعلام توقف در سامانه مودیان | انجام تکلیف مرتبط با توقف بهره برداری از پایانه فروشگاهی در موارد مشمول | تکلیفی جدا از اظهارنامه سالانه است. |
| اعلام تعطیلی کارگاه به تامین اجتماعی | پیگیری وضعیت کارگاه و کارکنان در پرونده بیمه | جایگزین رسیدگی به بدهیها و سوابق قبلی نیست. |
ماده ۱۳ قانون پایانههای فروشگاهی و سامانه مودیان، برای توقف بهره برداری از پایانه فروشگاهی، تکلیف اطلاع رسانی جداگانهای در نظر گرفته است.
مبنای قانونی: ماده ۱۳ قانون پایانههای فروشگاهی و سامانه مودیان نباید نامه عدم فعالیت، اظهارنامه عملکرد، اعلام توقف پایانه فروشگاهی و تعطیلی کارگاه بیمه را با عنوان کلی «ثبت عدم فعالیت در سامانه مودیان» یکی دانست. هرکدام مسیر، کاربرد و رسید جداگانهای دارند.
اظهارنامه مالیاتی عدم فعالیت شرکت چیست؟
«اظهارنامه عدم فعالیت» اصطلاح رایجی برای اظهارنامه شرکتی است که در دوره موردنظر فعالیت اقتصادی نداشته است. این اصطلاح نباید باعث شود تصور کنیم تمام شرکتها یک فرم مستقل با جدولهای کاملاً صفر ارسال میکنند. در اظهارنامه مالیاتی شرکتهای بدون فعالیت نیز اطلاعات هویتی، سال مالی و اطلاعات مالی موجود باید به درستی درج شوند. اگر شرکت دارایی، بدهی، سرمایه یا مانده انتقالی دارد، حذف این ارقام برای صفر کردن اظهارنامه صحیح نیست. اظهارنامه باید وضعیت واقعی شرکت را نشان دهد. نداشتن فروش فقط میتواند فروش دوره را صفر کند؛ نه اینکه تمام داراییها، بدهیها، سرمایه و مانده حسابها نیز حذف شوند.
اطلاعاتی که باید پیش از تکمیل اظهارنامه بررسی شوند
- دوره و سال مالی شرکت
- تاریخ واقعی شروع یا توقف فعالیت
- فروش و سایر درآمدهای دوره
- خریدها و هزینههای ثبت شده
- مانده حسابهای بانکی و صندوق
- داراییها و بدهیهای شرکت
- مطالبات و بدهیهای انتقال یافته از سال قبل
- سرمایه و سایر اجزای حقوق مالکانه
آیا همه جدولهای اظهارنامه عدم فعالیت باید صفر باشند؟
خیر. هر عدد باید بر اساس واقعیت و اسناد شرکت وارد شود. صفر کردن همه جدولها بدون توجه به مانده حسابها، روش صحیح اعلام عدم فعالیت نیست. برای مثال، شرکتی را در نظر بگیرید که در ابتدای سال ۱۰۰ میلیون تومان موجودی بانک و به همان میزان سرمایه ثبت شده دارد. فرض کنیم در طول سال هیچ رویداد مالی دیگری اتفاق نیفتاده باشد.
| عنوان | مبلغ در مثال فرضی |
|---|---|
| فروش سال | صفر |
| هزینه سال | صفر |
| موجودی بانک پایان سال | ۱۰۰ میلیون تومان |
| سرمایه | ۱۰۰ میلیون تومان |
در این مثال، فروش و هزینه سال صفر هستند، اما ترازنامه صفر نیست. اگر بانک کارمزد کسر کرده یا شرکت هزینهای پرداخت کرده باشد، همان رویداد نیز باید بررسی و ثبت شود. صفر کردن اطلاعات واقعی، روش اعلام عدم فعالیت نیست. اطلاعات اظهارنامه باید با حسابهای بانکی، اسناد حسابداری و ماندههای دوره قبل قابل تطبیق باشند. در این مثال، فروش و هزینه سال صفر هستند، اما ترازنامه شرکت به دلیل وجود موجودی بانک و سرمایه، صفر نیست.
سامانه ثبت عدم فعالیت شرکت کدام است؟
برای پیگیری خدمات مالیاتی شرکت، نقطه شروع درگاه ملی خدمات الکترونیک سازمان امور مالیاتی است. پس از ورود به حساب کاربری، باید پرونده مربوط به شرکت و خدمت موردنظر را انتخاب کنید. با این حال، عبارت «سامانه ثبت عدم فعالیت شرکت» ممکن است به چند نیاز متفاوت اشاره داشته باشد:
ارسال اظهارنامه عملکرد
ثبت اظهارنامه سالانه اشخاص حقوقی برای دوره مالی مربوط و دریافت رسید ارسال نهایی.
ثبت درخواست یا مکاتبه
ارائه توضیح و مستندات درباره توقف یا شروع نشدن فعالیت شرکت برای یک بازه مشخص.
اعلام توقف پایانه فروشگاهی
انجام تکلیف مربوط به توقف بهره برداری از پایانه فروشگاهی در مواردی که شرکت مشمول این حکم است.
پیگیری پرونده و ابلاغیهها
بررسی وضعیت پرونده، درخواستهای ثبت شده، بدهیها و ابلاغیههای مالیاتی شرکت. نام منوها و گزینههای سامانه ممکن است با توجه به سال عملکرد، نوع خدمت و وضعیت پرونده تغییر کند. بنابراین، نباید وجود یک دکمه ثابت با عنوان «عدم فعالیت» یا صفر شدن خودکار تمام جدولها را برای همه پروندهها فرض کرد. اگر مسیر ثبت درخواست در حساب شرکت مشخص نیست، روش ثبت مکاتبه را از اداره مالیاتی پرونده پیگیری کنید. رسید ثبت نامه و رسید ارسال اظهارنامه را نیز به صورت جداگانه نگه دارید.
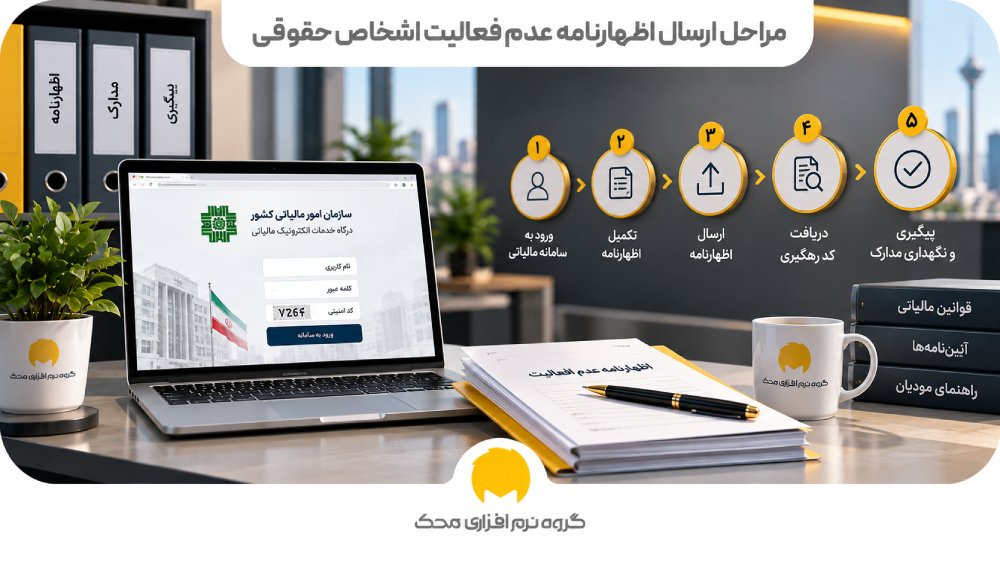
مراحل ارسال اظهارنامه عدم فعالیت اشخاص حقوقی
تکمیل اظهارنامه شرکت بدون فعالیت باید بر اساس اطلاعات واقعی و اسناد قابل تطبیق انجام شود. صرف انتخاب یک وضعیت یا درج عدد صفر در جدولها، برای اعلام صحیح عدم فعالیت کافی نیست.
بازه موردنظر را دقیق مشخص کنید
ابتدا تاریخ شروع و پایان سال مالی و تاریخ واقعی توقف فعالیت را تعیین کنید. اگر شرکت تا پایان خرداد فعال بوده و از ابتدای تیر تعطیل شده است، عملکرد سه ماه اول باید در اظهارنامه همان سال منعکس شود. تعطیلی در بخشی از سال، مجوز اعلام عدم فعالیت برای کل سال نیست.
برای شرکت تازه تاسیس نیز تاریخ ثبت و دوره مالی قابل گزارش را با اساسنامه و اطلاعات پرونده مالیاتی تطبیق دهید. ابتدا تاریخ شروع و پایان سال مالی شرکت و تاریخ واقعی توقف فعالیت را تعیین کنید.
تاریخهایی که باید کنترل شوند
- تاریخ ثبت شرکت
- تاریخ شروع سال مالی
- تاریخ پایان سال مالی
- تاریخ شروع واقعی فعالیت
- تاریخ توقف یا تعطیلی فعالیت
- تاریخ آخرین معامله یا ارائه خدمت
بازه اعلام عدم فعالیت باید دقیق باشد. اگر شرکت در بخشی از سال فعالیت داشته است، اطلاعات همان دوره فعال نباید از اظهارنامه حذف شوند.
اسناد و گردش حسابها را بررسی کنید
قبل از تکمیل اظهارنامه، فقط به گفته مدیر شرکت یا نبود فاکتور فروش اکتفا نکنید. حسابها و اسناد باید به صورت جداگانه بررسی شوند.
- گردش تمام حسابهای بانکی شرکت
- خریدها، فروشها و صورتحسابهای ثبت شده
- هزینه اجاره، خدمات، ثبت، تجهیزات و کارمزدها
- قراردادها، پیش دریافتها و پیش پرداختها
- حقوق، مزایا و سوابق کارکنان
- مانده بدهیها و مطالبات سال قبل
- داراییهای ثابت و موجودیهای باقی مانده
- تراکنشهای میان شرکت، شرکا و اشخاص وابسته
هدف این بررسی، شناسایی رویدادهایی است که ممکن است هنگام اعلام کلی «عدم فعالیت» فراموش شوند. نبود فاکتور فروش، به تنهایی نبود فعالیت یا نبود رویداد مالی را اثبات نمیکند. خرید، هزینه، دریافت تسهیلات، وصول طلب و پرداخت بدهی نیز باید بررسی شوند.
اطلاعات پرونده و سال عملکرد را کنترل کنید
شناسه ملی، شماره ثبت، اطلاعات شرکت، نشانی، سال مالی و پرونده انتخاب شده را بررسی کنید. اظهارنامه باید برای شخصیت حقوقی و دوره درست ثبت شود. همچنین مطمئن شوید اطلاعات اولیه اظهارنامه با آخرین تغییرات معتبر شرکت هماهنگ است.
| اطلاعات | موضوع کنترل |
|---|---|
| شناسه ملی | تطبیق با اطلاعات ثبتی شرکت |
| شماره ثبت | تطبیق با آگهی تاسیس و تغییرات |
| نشانی شرکت | هماهنگی با آخرین نشانی معتبر ثبت شده |
| سال مالی | تطبیق با اساسنامه و دوره عملکرد |
| پرونده مالیاتی | انتخاب پرونده مربوط به همان شخصیت حقوقی |
| صاحبان امضا | تطبیق با آخرین تغییرات معتبر شرکت |
انتخاب پرونده یا سال عملکرد اشتباه میتواند باعث ثبت اظهارنامه برای دوره نادرست شود. اطلاعات سربرگ و دوره مالی را پیش از ورود به جدولهای مالی کنترل کنید.
جدولها را بر اساس اطلاعات واقعی تکمیل کنید
طرز تکمیل اظهارنامه مالیاتی عدم فعالیت از نظر دقت اطلاعات با سایر اظهارنامهها تفاوتی ندارد. هر بخش باید بر اساس اسناد و وضعیت واقعی شرکت تکمیل شود.
| بخش اظهارنامه | روش برخورد |
|---|---|
| فروش و درآمد | اگر درآمدی وجود نداشته است، رقم غیرواقعی درج نشود. |
| هزینهها | هزینه واقعی شرکت صرفاً برای صفر نشان دادن اظهارنامه حذف نشود. |
| بانک و صندوق | مانده واقعی و قابل تطبیق با اسناد ثبت شود. |
| داراییها | دارایی موجود صرفاً به دلیل توقف فعالیت صفر نشود. |
| بدهیها و مطالبات | ماندههای تسویه نشده حفظ و گزارش شوند. |
| سرمایه و حقوق مالکانه | با اطلاعات ثبتی و سوابق حسابداری تطبیق داده شود. |
| وضعیت فعالیت | در صورت وجود این پرسش، مطابق وضعیت واقعی و راهنمای همان فرم پاسخ داده شود. |
اگر درباره نحوه ثبت یک رویداد یا مانده حساب اطمینان ندارید، پیش از ارسال نهایی موضوع را با حسابدار یا مشاور مالیاتی بررسی کنید. حذف عدد واقعی برای ساده تر کردن اظهارنامه، راهکار مناسبی نیست.
پیش نویس را با اسناد تطبیق دهید
پیش از ارسال نهایی، بررسی کنید اظهارنامه با گردش حسابهای بانکی، دفاتر، صورتحسابها و اطلاعات سایر سامانهها تناقض نداشته باشد.
برای مثال، اعلام نبود هزینه در حالی که اجاره دفتر از حساب شرکت پرداخت شده، نیازمند اصلاح است. همچنین اگر صورتحساب اشتباهی در کارپوشه شرکت ثبت شده است، باید آن را از مسیر مربوط پیگیری کنید؛ نادیده گرفتن صورتحساب، مغایرت را برطرف نمیکند.
کنترلهای پیشنهادی پیش از ارسال
- تطبیق مانده بانک با صورت حساب بانکی
- تطبیق سرمایه با اسناد و اطلاعات ثبتی
- بررسی هزینههای اداری و بانکی
- بررسی مانده بدهیها و مطالبات
- تطبیق اطلاعات با دفاتر و گزارشهای حسابداری
- بررسی صورتحسابهای ثبت شده در کارپوشه
- کنترل سال مالی و دوره اظهارنامه
- بررسی مشخصات و آخرین تغییرات شرکت
وجود مغایرت میان اظهارنامه، حساب بانکی، صورتحسابها یا دفاتر میتواند ادعای عدم فعالیت را با ابهام مواجه کند. هر اختلاف باید پیش از ارسال بررسی و در صورت نیاز مستند شود.
ارسال نهایی را انجام دهید و رسید را نگه دارید
ذخیره پیش نویس با ارسال نهایی اظهارنامه تفاوت دارد. پس از تکمیل کنترلها، اظهارنامه را نهایی کنید و نسخه ارسالی، رسید و شماره پیگیری را دریافت و بایگانی کنید. رسید ارسال، انجام فرآیند ارسال را مستند میکند؛ اما به معنای تایید قطعی تمام اطلاعات یا پذیرش نهایی ادعای عدم فعالیت نیست.
مواردی که باید بایگانی شوند
- نسخه نهایی اظهارنامه
- رسید ارسال نهایی
- شماره رهگیری یا شماره پیگیری
- فایلها و اسناد مبنای تکمیل اظهارنامه
- نامه عدم فعالیت و پیوستهای آن
- رسید ثبت مکاتبه با اداره مالیاتی
- پاسخها و ابلاغیههای بعدی
بهتر است نسخه اظهارنامه، رسید و اسناد پشتیبان هر سال در یک پوشه مستقل نگهداری شوند تا هنگام رسیدگی یا پاسخ به ابلاغیهها به راحتی در دسترس باشند.
مهلت ارسال اظهارنامه شرکت بدون فعالیت چقدر است؟
بر اساس قاعده عمومی ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی باید اظهارنامه، ترازنامه و حساب سود و زیان متکی به دفاتر و اسناد خود را حداکثر تا چهار ماه پس از پایان سال مالی ارائه کنند.
برای شرکتی که پایان سال مالی آن آخر اسفند است، موعد پایه ارسال اظهارنامه پایان تیر سال بعد خواهد بود.
مبنای قانونی: ماده ۱۱۰ قانون مالیاتهای مستقیم
| پایان سال مالی | قاعده عمومی موعد ارسال | نمونه موعد پایه |
|---|---|---|
| پایان اسفند | حداکثر چهار ماه پس از پایان سال مالی | پایان تیر سال بعد |
| سال مالی متفاوت | حداکثر چهار ماه پس از تاریخ پایان همان سال مالی | بر اساس اساسنامه و دوره مالی شرکت محاسبه میشود. |
تمدید احتمالی مهلت باید برای همان سال عملکرد و گروه مودیان بررسی شود. مهلت درج شده در یک بخشنامه یا خبر قدیمی را به سالهای بعد تعمیم ندهید.
مهلت اعلام توقف در سامانه مودیان
در موارد مشمول ماده ۱۳ قانون پایانههای فروشگاهی و سامانه مودیان، توقف بهره برداری از پایانه فروشگاهی باید ظرف ده روز از زمان توقف، از طریق کارپوشه به سازمان یا شرکت معتمد اعلام شود.
تبصره همین ماده برای بعضی موارد خارج از اختیار مودی، شرایط جداگانهای در نظر گرفته است.
مبنای قانونی: ماده ۱۳ و تبصره آن در قانون پایانههای فروشگاهی و سامانه مودیان
مهلت اعلام توقف بهره برداری از پایانه فروشگاهی با موعد اظهارنامه عملکرد سالانه متفاوت است. در صورت شمول، اعلام توقف نباید تا زمان ارسال اظهارنامه سالانه به تاخیر بیفتد.
نمونه نامه عدم فعالیت شرکت به اداره مالیات
نامه عدم فعالیت باید بازه موردنظر را به صورت روشن مشخص کند و فقط شامل ادعاهایی باشد که مدارک شرکت آنها را تایید میکنند.
درج عبارت «هیچ تراکنش مالی نداشته است» در صورتی که حساب بانکی گردش داشته یا هزینهای پرداخت شده، مناسب نیست؛ حتی اگر شرکت در آن دوره فروش یا ارائه خدمات نداشته باشد.
تاریخ: ……………
شماره: ……………
پیوست: ……………
ریاست محترم اداره امور مالیاتی ……………
موضوع: اعلام وضعیت عدم فعالیت عملیاتی شرکت در دوره ……………
با سلام و احترام
به استحضار میرساند شرکت …………… به شناسه ملی …………… و شماره ثبت ……………، دارای پرونده مالیاتی شماره ……………، در بازه …………… تا …………… فعالیت عملیاتی در زمینه …………… نداشته است.
علت شروع نشدن یا توقف فعالیت، …………… بوده است. در بازه یادشده، فروش کالا و ارائه خدمات توسط شرکت انجام نشده است.
وضعیت حسابهای بانکی، داراییها، بدهیها و رویدادهای مالی احتمالی، از جمله هزینههای اداری یا تسویه ماندههای قبلی، در اسناد و گزارشهای پیوست منعکس شده است.
خواهشمند است دستور فرمایید این اعلام و مستندات مربوط در پرونده مالیاتی شرکت ثبت و در بررسی عملکرد دوره مذکور مورد توجه قرار گیرد.
نام و نام خانوادگی صاحب امضای مجاز: ……………
سمت: ……………
امضا و مهر شرکت
شماره تماس: ……………
این نمونه برای شرکتی تنظیم شده است که در بازه موردنظر فروش و ارائه خدمت نداشته است. اگر وضعیت شرکت متفاوت است، متن نامه نیز باید متناسب با واقعیت تغییر کند. نامه عدم فعالیت نباید جایگزین ثبت رویدادهای مالی واقعی یا ارسال اظهارنامه شود. پیش از استفاده، مشخصات شرکت، بازه زمانی، علت توقف و متن ادعاها را با اسناد تطبیق دهید.
مدارک لازم برای پشتیبانی از اعلام عدم فعالیت
مدارک مناسب به وضعیت هر شرکت بستگی دارند. بهتر است به جای جمع آوری یک فهرست ثابت و بدون هدف، برای هر ادعای مهم سند مرتبط در اختیار داشته باشید.
| موضوع مورد بررسی | مدرک پیشنهادی |
|---|---|
| مشخصات شرکت و صاحبان امضا | آگهی تاسیس و آخرین تغییرات مرتبط |
| بازه توقف فعالیت | تصمیم داخلی، مکاتبه یا مدارک توقف در صورت وجود |
| وضعیت گردش وجوه | صورت حساب بانکی و توضیح تراکنشها |
| اطلاعات مالی سال | اظهارنامه، گزارشهای مالی و اسناد حسابداری |
| وضعیت محل فعالیت | مدارک اجاره، تخلیه یا تحویل محل حسب مورد |
| وضعیت کارکنان | لیستهای بیمه و مدارک پایان همکاری حسب مورد |
| ثبت درخواست | رسید مکاتبه و شماره پیگیری |
| ارسال اظهارنامه | نسخه نهایی اظهارنامه و رسید ارسال |
صورتجلسه داخلی میتواند یکی از مستندات پرونده باشد، اما به تنهایی نبود فعالیت اقتصادی را اثبات نمیکند. ادعای شرکت باید با اسناد مالی، گردش حساب و اطلاعات سایر سامانهها نیز سازگار باشد.
آیا هر تراکنش بانکی، عدم فعالیت شرکت را رد میکند؟
نباید تمام تراکنشهای بانکی را فروش یا درآمد شرکت تلقی کرد. انتقال وجه میان حسابهای خود شرکت، آورده شریک، دریافت تسهیلات و وصول طلب سال قبل، ماهیت یکسانی ندارند. با این حال، وجود این تراکنشها به معنای وجود اطلاعات مالی قابل بررسی است. شرکت نمیتواند تراکنشهای واقعی را حذف کند یا همزمان ادعا کند هیچ رویداد مالی نداشته است.
برای هر تراکنش بانکی سه موضوع را مشخص کنید
- وجه از چه شخص یا حسابی دریافت شده یا به چه شخصی پرداخت شده است؟
- تراکنش بابت چه موضوعی انجام شده است؟
- چه سندی برای اثبات ماهیت آن وجود دارد؟
| نوع تراکنش | برداشت اولیه | مدرک قابل بررسی |
|---|---|---|
| انتقال میان حسابهای شرکت | درآمد جدید نیست؛ باید بین حسابها تطبیق داده شود. | صورت حساب هر دو حساب بانکی |
| آورده شریک | فروش نیست؛ ماهیت حقوق مالکانه یا بدهی باید بررسی شود. | اسناد ثبتی، صورتجلسه و مدرک واریز |
| دریافت تسهیلات | درآمد فروش نیست؛ برای شرکت بدهی ایجاد میکند. | قرارداد تسهیلات و گردش بانکی |
| وصول طلب سال قبل | دریافت وجه جدید است، اما منشأ آن مربوط به طلب قبلی است. | حساب مشتری و اسناد فروش دوره قبل |
| پرداخت هزینه اداری | رویداد مالی دوره محسوب میشود. | فاکتور، قرارداد یا رسید پرداخت |
مثال کاربردی: یک شرکت خدماتی در سال جاری پروژهای اجرا نکرده، اما ۸۰ میلیون تومان از طلب سال قبل خود را دریافت کرده است. این دریافت باید با حساب مشتری و اسناد دوره قبل تطبیق داده شود. نداشتن پروژه جدید، دلیل حذف وصول طلب از حسابها نیست.
وجود تراکنش بانکی همیشه به معنای فروش نیست؛ اما هر تراکنش واقعی باید ثبت، طبقه بندی و با سند مناسب توضیح داده شود.
تکلیف دفاتر شرکت بدون فعالیت چیست؟
توصیه کلی مبنی بر اینکه «همه شرکتهای بدون فعالیت باید دفاتر سفید تحویل دهند» دقیق نیست. اگر رویداد مالی یا مانده قابل ثبت وجود دارد، نباید آن را از دفاتر حذف کرد. سرمایه، مانده بانک، بدهی، مطالبات، هزینههای ثبت و سایر اطلاعات واقعی باید بر اساس ضوابط حسابداری و تکالیف قابل اعمال شرکت ثبت شوند.
سفید نگه داشتن دفاتر در شرایطی که شرکت مانده حساب یا رویداد مالی دارد، با هدف اعلام عدم فعالیت سازگار نیست. دفاتر باید واقعیت مالی مجموعه را نشان دهند. در دورههایی که الزامات دفاتر تجاری الکترونیکی اجرا میشود، اتکا به دستورالعملهای قدیمی مربوط به دفاتر کاغذی کافی نیست. قالب، دوره و مهلت ارائه اطلاعات باید بر اساس تکالیف قابل اعمال برای همان شرکت بررسی شود.
ماده ۱۹۳ قانون مالیاتهای مستقیم برای مودیان مکلف به نگهداری دفاتر، در موارد مشخص مربوط به عدم ارائه دفاتر یا عدم تسلیم ترازنامه و حساب سود و زیان، جریمه پیش بینی کرده است.
مبنای قانونی: ماده ۱۹۳ قانون مالیاتهای مستقیم
حکم ماده ۱۹۳ به معنای دستور عمومی برای سفید نگه داشتن دفاتر شرکتهای بدون فعالیت نیست. نوع تکلیف و نحوه اجرای آن باید بر اساس وضعیت همان مودی بررسی شود.
آیا عدم فعالیت، تکلیف ارزش افزوده و مالیات حقوق را حذف میکند؟
نباید از نبود فروش نتیجه گرفت که تمام تکالیف شرکت متوقف شدهاند. وضعیت هر تکلیف باید بر اساس شرایط خودش بررسی شود. اگر شرکت در نظام ارزش افزوده تکلیف دارد، وضعیت اظهارنامه دورهای آن باید جداگانه بررسی شود. همچنین شرکتی که کارکنان دارد و حقوق پرداخت میکند، نمیتواند صرفاً به دلیل نداشتن درآمد، اطلاعات حقوق و تکالیف مرتبط را نادیده بگیرد.
اظهارنامه عملکرد
تکلیف سالانه اشخاص حقوقی باید بر اساس دوره مالی و مقررات مربوط بررسی شود.
مالیات بر ارزش افزوده
تکالیف دورهای شرکت در صورت شمول باید مستقل از اظهارنامه عملکرد بررسی شوند.
حقوق و کارکنان
پرداخت حقوق یا وجود نیروی شاغل میتواند تکالیف مالیاتی و بیمهای جداگانه ایجاد کند.
صورتحسابها و کارپوشه
صورتحسابهای ثبت شده و وضعیت کارپوشه باید بررسی و مغایرتهای احتمالی پیگیری شوند.
فهرست کنترل تکالیف شرکت بدون فعالیت
- اظهارنامه عملکرد سالانه
- تکالیف ارزش افزوده در صورت شمول
- حقوق و تکالیف مرتبط با کارکنان
- تکالیف مربوط به اجاره یا سایر پرداختها حسب مورد
- صورتحسابها و وضعیت کارپوشه
- دفاتر و اسناد حسابداری
- وضعیت پرونده بیمه و کارگاه
نداشتن فروش فقط یکی از اطلاعات پرونده است. ادامه یا توقف هر تکلیف مالیاتی و بیمهای باید متناسب با شرایط همان تکلیف بررسی شود.
نامه عدم فعالیت شرکت به تامین اجتماعی
سازمان تامین اجتماعی وضعیت شرکت را از منظر کارگاه، کارکنان، لیست بیمه و تعهدات مرتبط بررسی میکند. بنابراین، اعلام عدم فعالیت به اداره مالیات به معنای تعیین تکلیف پرونده بیمه نیست.
اگر کارگاه تعطیل شده و همکاری کارکنان پایان یافته است، تاریخ واقعی پایان همکاری، آخرین لیست بیمه و وضعیت پرونده کارگاهی را بررسی کنید. صرف حذف نام کارکنان از لیست، روش مناسبی برای مستندسازی پایان همکاری نیست.
برای شرکتی که کد کارگاهی دارد، درخواست بررسی وضعیت تعطیلی باید از شعبه مرتبط با پرونده پیگیری شود. نامه به تنهایی بدهی قبلی یا تعهدات دوره اشتغال کارکنان را از بین نمیبرد.
تاریخ اعلام تعطیلی کارگاه باید با وضعیت واقعی کارکنان، لیستهای بیمه، اسناد حقوق و مدارک پایان همکاری سازگار باشد.
نمونه نامه به تامین اجتماعی
تاریخ: ……………
شماره: ……………
پیوست: ……………
ریاست محترم شعبه …………… سازمان تامین اجتماعی
موضوع: اعلام تعطیلی کارگاه و درخواست بررسی وضعیت پرونده
با سلام و احترام
به استحضار میرساند کارگاه متعلق به شرکت …………… به شناسه ملی …………… و کد کارگاهی ……………، واقع در ……………، از تاریخ …………… تعطیل شده و از تاریخ مذکور فاقد نیروی شاغل مشمول بیمه است.
آخرین دوره اشتغال کارکنان مربوط به …………… بوده و وضعیت لیست بیمه و پایان همکاری آنان به شرح مدارک پیوست ارائه میشود.
خواهشمند است دستور فرمایید وضعیت کارگاه بررسی و نتیجه اقدامات موردنیاز برای ثبت تعطیلی و تعیین تکلیف پرونده اعلام شود.
این درخواست ناظر به وضعیت کارگاه از تاریخ فوق است و به معنای تسویه تعهدات مربوط به دورههای قبل نیست.
نام و نام خانوادگی صاحب امضای مجاز: ……………
سمت: ……………
امضا و مهر شرکت
شماره تماس: ……………
عبارت «فاقد نیروی شاغل» فقط زمانی در نامه استفاده شود که با وضعیت واقعی کارگاه مطابقت داشته باشد. متن نامه باید پیش از ثبت با سوابق بیمه و مدارک کارکنان تطبیق داده شود.
استعلام عدم فعالیت شرکت چگونه انجام میشود؟
پیش از پیگیری باید مشخص کنید منظورتان بررسی درخواست شرکت خودتان است یا میخواهید وضعیت شرکت دیگری را ارزیابی کنید.
پیگیری درخواست شرکت خودتان
رسید نامه، اظهارنامه ارسالی، ابلاغیهها و پاسخ اداره مربوط را در پرونده شرکت بررسی کنید.
بررسی وضعیت شرکت دیگر
اطلاعات ثبتی به تنهایی فعالیت یا عدم فعالیت اقتصادی شرکت در یک سال مشخص را اثبات نمیکند.
پیگیری درخواست شرکت خودتان
اگر وضعیت درخواست روشن نیست، با استفاده از شماره ثبت مکاتبه و اطلاعات پرونده، موضوع را از اداره مربوط پیگیری کنید. ثبت نامه به معنای صدور گواهی قطعی عدم فعالیت یا بسته شدن تمام تکالیف شرکت نیست.
بررسی وضعیت یک شرکت دیگر
برای تصمیمهایی مانند خرید شرکت یا ورود به شراکت، فقط به روزنامه رسمی و وضعیت ثبتی اکتفا نکنید. اسناد مالیاتی، بیمهای و مالی مرتبط با دوره موردنظر نیز باید بررسی شوند.
بررسی ادعا توسط اداره مالیات
برای دفاع از اعلام عدم فعالیت، اطلاعات اظهارنامه باید با گردش حساب، صورتحسابها، قراردادها و سایر مدارک قابل تطبیق باشد. هر مغایرت به توضیح و سند نیاز دارد. نبود موجودی بانک یا نبود فاکتور کاغذی، به تنهایی برای اثبات عدم فعالیت کافی نیست. مجموعه اطلاعات و اسناد شرکت مبنای بررسی قرار میگیرند.
جریمه عدم ارسال اظهارنامه شرکت بدون فعالیت چقدر است؟
مطابق ماده ۱۹۲ قانون مالیاتهای مستقیم، جریمه عدم تسلیم اظهارنامه در موعد مقرر برای اشخاص حقوقی، ۳۰ درصد مالیات متعلق و غیرقابل بخشش است.
مبنای قانونی: ماده ۱۹۲ قانون مالیاتهای مستقیم
بنابراین، مبنای این جریمه مبلغ مالیات متعلق است؛ نه سرمایه شرکت یا یک مبلغ ثابت. اگر مالیات متعلق واقعاً صفر باشد، محاسبه ۳۰ درصد آن نیز صفر میشود.
صفر بودن مالیات متعلق، مجوز کنار گذاشتن تکلیف ارسال اظهارنامه نیست. سایر تخلفات و تکالیف احتمالی نیز باید به صورت جداگانه بررسی شوند.
| موضوع | توضیح |
|---|---|
| عدم تسلیم اظهارنامه در موعد مقرر | برای اشخاص حقوقی مشمول حکم ماده ۱۹۲ است. |
| مبنای جریمه ماده ۱۹۲ | مالیات متعلق است؛ نه سرمایه شرکت یا یک مبلغ ثابت. |
| عدم ارائه دفاتر یا صورتهای مالی در موارد مشمول | ماده ۱۹۳ برای هر مورد، جریمه معادل ۲۰ درصد مالیات مقرر کرده است. |
| صرف نداشتن فعالیت | به خودی خود عنوان یک جریمه ثابت نیست. |
حکم مربوط به دفاتر و صورتهای مالی باید با شرایط همان مودی تطبیق داده شود.
مبنای قانونی تکالیف دفاتر و صورتهای مالی: ماده ۱۹۳ قانون مالیاتهای مستقیم
اگر برای شرکتی که فعالیت نداشته است برگ مطالبه یا تشخیص صادر شد، اسناد و مبنای محاسبه را بررسی کنید و از مسیر اعتراض درج شده در ابلاغیه اقدام کنید. نادیده گرفتن ابلاغیه، پرونده را متوقف نمیکند.
تفاوت عدم فعالیت و انحلال شرکت چیست؟
عدم فعالیت، وضعیت اقتصادی شرکت را در یک بازه مشخص توصیف میکند. انحلال به معنای ورود شرکت به فرآیند قانونی پایان فعالیت و تصفیه است. بنابراین، این دو مفهوم نباید به جای یکدیگر استفاده شوند.
| موضوع | عدم فعالیت | انحلال |
|---|---|---|
| وضعیت کسب و کار | عملیات شرکت شروع نشده یا برای مدتی متوقف شده است. | فرآیند قانونی پایان کار شرکت آغاز شده است. |
| شخصیت حقوقی | همچنان برقرار است. | لزوماً بلافاصله از بین نمیرود. |
| دارایی و بدهی | ممکن است همچنان وجود داشته باشد. | باید در فرآیند تصفیه تعیین تکلیف شود. |
| تکالیف مالیاتی | بر اساس وضعیت شرکت و مقررات مربوط ادامه دارد. | تکالیف خاص انحلال و تصفیه نیز مطرح میشوند. |
| اثر یک نامه | صرفاً وضعیت شرکت در یک دوره را اعلام میکند. | جایگزین تشریفات قانونی انحلال نیست. |
برای شرکتهای سهامی، ماده ۲۰۸ لایحه اصلاحی قانون تجارت، بقای شخصیت حقوقی شرکت را تا پایان تصفیه و برای امور مربوط به تصفیه بیان میکند.
مبنای قانونی: ماده ۲۰۸ لایحه اصلاحی قانون تجارت
عبارت «با انحلال، شرکت بلافاصله دیگر وجود ندارد» دقیق نیست. داراییها، بدهیها و تکالیف شرکت باید در فرآیند قانونی تصفیه تعیین تکلیف شوند.
عدم فعالیت اشخاص حقیقی چه تفاوتی دارد؟
صاحب واحد صنفی یا شخص حقیقی، اظهارنامه اشخاص حقوقی ارسال نمیکند. مسیر اعلام تعطیلی و تکالیف مالیاتی او باید بر اساس پرونده مالیاتی مشاغل بررسی شود.
در نامه مربوط به شخص حقیقی، مشخصات فرد، شماره ملی، اطلاعات پرونده، نشانی واحد صنفی و تاریخ واقعی توقف فعالیت درج میشوند.
| موضوع | شخص حقوقی | شخص حقیقی |
|---|---|---|
| نوع پرونده | پرونده مالیاتی شرکت یا موسسه | پرونده مالیاتی صاحب شغل |
| نوع اظهارنامه | اظهارنامه عملکرد اشخاص حقوقی | اظهارنامه یا فرم مربوط به صاحبان مشاغل |
| اطلاعات هویتی اصلی | شناسه ملی و شماره ثبت شرکت | شماره ملی و مشخصات صاحب کسب و کار |
| مبنای مهلت اظهارنامه | بر اساس مقررات اشخاص حقوقی و سال مالی | بر اساس مقررات مربوط به صاحبان مشاغل |
| اعلام توقف | برای شخصیت حقوقی و پرونده شرکت پیگیری میشود. | برای پرونده شغلی و واحد صنفی پیگیری میشود. |
مهلت چهارماهه ماده ۱۱۰ مربوط به اشخاص حقوقی است و نباید بدون بررسی به صاحبان مشاغل و اشخاص حقیقی تعمیم داده شود.
اشتباهات رایج در اعلام عدم فعالیت شرکت
یکی دانستن نبود فروش و نبود فعالیت
خرید، هزینه، ارائه خدمت نسیه و اجرای قرارداد نیز باید در ارزیابی وضعیت شرکت بررسی شوند.
صفر کردن تمام اظهارنامه
سرمایه، بانک، دارایی، بدهی و سایر اطلاعات واقعی شرکت نباید برای صفر نشان دادن اظهارنامه حذف شوند.
اکتفا به نامه عدم فعالیت
نامه برای توضیح وضعیت شرکت است و جای اظهارنامه عملکرد یا سایر تکالیف را نمیگیرد.
اعلام عدم فعالیت برای کل سال
اگر شرکت در بخشی از سال فعال بوده است، بازه فعالیت و توقف باید به درستی در اطلاعات دوره منعکس شود.
نادیده گرفتن ابلاغیهها
توقف فعالیت شرکت، دلیل کنار گذاشتن پیگیری ابلاغیهها، بدهیها یا درخواستهای ثبت شده نیست.
یکی دانستن وضعیت مالیات و بیمه
پرونده مالیاتی و پرونده تامین اجتماعی، مسیرها و تکالیف متفاوتی دارند و هرکدام باید جداگانه پیگیری شوند.
سفید نگه داشتن دفاتر
اگر شرکت مانده حساب یا رویداد مالی دارد، اسناد و دفاتر باید وضعیت واقعی را نشان دهند.
فرض معافیت دائمی
اعلام وضعیت یک دوره به معنای تعیین تکلیف خودکار همه سالهای بعد نیست. وضعیت هر دوره باید جداگانه بررسی شود.
نقش حسابداری منظم در شرکت بدون فعالیت
حتی در دوره توقف فعالیت، باید بتوانید توضیح دهید موجودی بانک شرکت چقدر است، چه بدهیهایی باقی ماندهاند و چه دریافتها یا پرداختهایی انجام شدهاند.
نگهداری منظم این اطلاعات به تکمیل صحیح اظهارنامه، بررسی مانده حسابها و پاسخگویی به مغایرتهای احتمالی کمک میکند.
گزارشهای موردنیاز در دوره عدم فعالیت
- تراز آزمایشی حسابها
- گردش و مانده حسابهای بانکی
- فهرست بدهیها و مطالبات باقی مانده
- گزارش دریافتها و پرداختها
- گزارش هزینههای دوره
- فهرست داراییهای شرکت
- اسناد مربوط به تسویه حسابهای قبلی
نرم افزار حسابداری شرکتی محک امکاناتی برای ثبت اسناد، مدیریت دریافت و پرداخت و تهیه گزارشهای مالی ارائه میدهد. امکانات موردنیاز باید با نسخه انتخابی نرم افزار تطبیق داده شوند. ثبت حسابها در نرم افزار، جای ارسال اظهارنامه در درگاه مالیاتی، اعلام توقف در سامانههای مربوط یا پیگیری پرونده بیمه را نمیگیرد. برای ارائه وضعیت حساب ها به مدیر شرکت، میتوانید از نمونه گزارش مالی به مدیریت کمک بگیرید و اطلاعات بانک، بدهی ها و هزینه های دوره را در گزارشی روشن جمع آوری کنید.
سوالات متداول درباره عدم فعالیت شرکت
آیا شرکت بدون فعالیت باید اظهارنامه ارسال کند؟
بله. عدم فعالیت به تنهایی تکلیف ارسال اظهارنامه اشخاص حقوقی را حذف نمیکند. اطلاعات اظهارنامه باید متناسب با وضعیت واقعی شرکت و مانده حسابهای آن تکمیل شوند.
آیا نامه عدم فعالیت جای اظهارنامه را میگیرد؟
خیر. نامه عدم فعالیت برای توضیح وضعیت شرکت و ارائه مستندات استفاده میشود؛ اما اظهارنامه عملکرد سالانه، تکلیفی جداگانه است.
آیا نداشتن درآمد یعنی شرکت غیرفعال است؟
خیر. شرکت ممکن است درآمد نداشته باشد، اما خرید، هزینه، اجرای قرارداد، وصول طلب یا سایر رویدادهای مالی داشته باشد.
آیا اظهارنامه عدم فعالیت باید کاملاً صفر باشد؟
خیر. ماندههای واقعی مانند سرمایه، موجودی بانک، دارایی، بدهی و مطالبات نباید حذف شوند. فقط بخشهایی که واقعاً فاقد مبلغ هستند با عدد صفر ثبت میشوند.
آیا عدم فعالیت را میتوان برای بخشی از سال اعلام کرد؟
بازه توقف را میتوان به صورت دقیق مشخص کرد؛ اما اظهارنامه سالانه باید عملکرد واقعی تمام دوره، از جمله ماههای فعال پیش از توقف را نشان دهد.
آیا هر تراکنش بانکی به معنای فروش است؟
خیر. ماهیت تراکنش و اسناد آن تعیین کننده هستند. انتقال میان حسابهای شرکت، دریافت تسهیلات یا وصول طلب قبلی لزوماً فروش جدید نیست؛ اما تراکنش واقعی نباید از حسابها حذف شود.
آیا یک بار اعلام عدم فعالیت برای سالهای بعد کافی است؟
خیر. وضعیت فعالیت، مانده حسابها و تکالیف هر دوره باید جداگانه بررسی شوند. اعلام عدم فعالیت یک سال، تکالیف سالهای بعد را خودکار از بین نمیبرد.
آیا شرکتی که کارمند دارد میتواند نبود تمام فعالیتهای مالی را اعلام کند؟
اگر شرکت حقوق، بیمه یا هزینههای مرتبط با کارکنان داشته باشد، ادعای نبود تمام رویدادهای مالی دقیق نیست؛ حتی اگر هیچ فروشی انجام نشده باشد.
آیا عدم فعالیت همان انحلال شرکت است؟
خیر. شرکت بدون فعالیت همچنان شخصیت حقوقی دارد. انحلال یک فرآیند قانونی جداگانه است و داراییها، بدهیها و تکالیف شرکت باید در فرآیند تصفیه تعیین تکلیف شوند.
جمع بندی
برای اعلام عدم فعالیت شرکت، ابتدا وضعیت واقعی حسابها و بازه توقف را مشخص کنید. سپس اظهارنامه را بر اساس اسناد تکمیل کنید و اقدامات مربوط به نامه عدم فعالیت، سامانه مودیان و پرونده تامین اجتماعی را در صورت شمول، به صورت جداگانه انجام دهید.
نکته مهم این است که عبارت «فروش نداشتهایم» نباید به «تمام اطلاعات مالی صفر است» تبدیل شود. سرمایه، مانده بانک، داراییها، بدهیها، هزینهها و وصول مطالبات قبلی باید مطابق واقع ثبت و گزارش شوند.
نگهداری اسناد، ثبت ماندهها، تطبیق گردش حساب و بایگانی رسیدهای ارسال، پایه دفاع از اطلاعات اعلام شده در اظهارنامه و نامه عدم فعالیت است. عدم فعالیت، تکالیف شرکت را به صورت خودکار متوقف نمیکند. اظهارنامه عملکرد، ارزش افزوده، حقوق، بیمه، سامانه مودیان و دفاتر باید متناسب با وضعیت واقعی شرکت به صورت جداگانه بررسی شوند.
توجه: قوانین، مهلتها، رویه سامانهها و تکالیف مالیاتی ممکن است تغییر کنند. برای تصمیم گیری درباره پرونده شرکت، آخرین مقررات را از مراجع رسمی یا مشاور مالیاتی دارای صلاحیت بررسی کنید.